|
|
|
|
|
|
|
|
|
|
●複式簿記へ |
|
|
|
以上で、貸借対照表、損益計算書のイメージはつかめたのではないでしょうか。 |
|
|
貸借対照表が、現在の残高・資産の内訳を表します。 |
|
|
損益計算書が、収益と費用、そして利益を表します。 |
|
|
|
個人の家計にとっても、自分の財産が賞味どのくらいあるのかを量るのは大切でしょう。 |
|
|
また、出費の内訳を見て、何に使いすぎているのか、収入と支出のバランスを見ることも |
|
|
できるでしょう。 |
|
|
なので、貸借対照表や損益計算書は、企業だけでなく、個人の家計においても役立って |
|
|
くるものです。ただ個人にとっては少し大げさですが。 |
|
|
|
では、日々発生する、入出金をどのように記録すればよいのでしょうか。 |
|
|
複式簿記では、これに対して仕訳というものを行います。 |
|
|
家計簿の記録の方法とはどこがどう違うのでしょうか。 |
|
|
|
先ほど、単純な家計簿にカテゴリを追加しました。 |
|
|
|
日付 |
内容 |
カテゴリ |
相手 |
入金 |
出金 |
残高 |
|
|
2006/5/1 |
先月から繰越 |
資本 |
|
\50,000 |
|
\50,000 |
|
|
2006/5/2 |
仕送り |
資本 |
親 |
\100,000 |
|
\150,000 |
|
|
2006/5/3 |
家賃 |
費用 |
丸不動産 |
|
\60,000 |
\90,000 |
|
|
2006/5/4 |
二輪車売却 |
備品 |
丸オート |
\150,000 |
|
\240,000 |
|
|
2006/5/5 |
電話代 |
費用 |
NTT |
|
\10,000 |
\230,000 |
|
|
2006/5/6 |
アルバイト代 |
収益 |
MAC |
\100,000 |
|
\330,000 |
|
|
2006/5/7 |
消費者金融 |
借入 |
アイコム |
\300,000 |
|
\630,000 |
|
|
2006/5/8 |
自動車購入 |
備品 |
伐オート |
|
\500,000 |
\130,000 |
|
|
|
二輪車や自動車は資産と見なすため、現金が備品に置き換わったと考えます。 |
|
|
こうしてカテゴリごとに集計すれば、資本がいくらで、備品がいくらでというのがわかります。 |
|
|
現金については残高を見ればわかります。 |
|
|
|
これでも何とか、貸借対照表や損益計算書を作成できそうですが、これだけでは何かと |
|
|
不都合です。 |
|
|
|
何かというと、 |
|
|
・すべて現金取引になっている |
|
|
という点です。 |
|
|
個人でも、現金取引以外にも銀行引落、クレジットカード決済など、様々な形で取引を行って |
|
|
います。 |
|
|
そこで、これらの口座やカードを、箱、容器と見立てて、そこからお金が出し入れされると考え |
|
|
ます。 |
|
|
|
日付 |
内容 |
相手 |
金額 |
To |
From |
|
|
2006/5/1 |
先月から繰越 |
|
\50,000 |
普通預金 |
資本 |
|
|
2006/5/2 |
仕送り |
親 |
\100,000 |
普通預金 |
資本 |
|
|
2006/5/3 |
家賃 |
丸不動産 |
\60,000 |
費用 |
普通預金 |
|
|
2006/5/4 |
二輪車売却 |
丸オート |
\150,000 |
現金 |
備品 |
|
|
2006/5/5 |
電話代 |
NTT |
\10,000 |
費用 |
VIZAカード |
|
|
2006/5/6 |
アルバイト代 |
MAC |
\100,000 |
現金 |
収益 |
|
|
2006/5/7 |
消費者金融 |
アイコム |
\300,000 |
現金 |
借入 |
|
|
2006/5/8 |
自動車購入 |
伐オート |
\500,000 |
備品 |
現金 |
|
|
2006/5/9 |
PC売却 |
友人 |
\100,000 |
備品 |
売掛金 |
|
|
*後の説明のため1つ追加しました。 |
|
|
|
|
|
これでだいぶ変わりました。何が変わったかというと、 |
|
|
・出金と入金という区分ではなく、どの容器からどの容器にお金(価値)が移動したか |
|
|
というふうにしたことです。 |
|
|
なので一見しただけでは、お金が出て行ったのか入ってきたのかわかりませんし、残高欄を |
|
|
なくしたので、お金がいくら残っているのかもわかりません。これらを出すには集計を行う必要が |
|
|
あります。 |
|
|
|
また、「お金(価値)が移動したか」としたのは、容器間を移動しているのは、お金そのものというより |
|
お金に匹敵する価値が移動しているということなのです。 |
|
|
例えば、備品の容器から現金の容器への移動、これは実際には二輪車が現金に変わったことを |
|
|
意味しているのですが、備品の容器に入っていた15万円相当の価値が、15万円相当の紙くず |
|
|
に変わっただけのことです。銀行口座に紙くずが入っているわけではなく、実際にあるのは電子 |
|
|
データです。銀行には預金残高相当の現金は置いてません。私があえて現金のことを紙くずと |
|
|
言っているのは、紙幣とは実体ではなく、価値を表す媒体に過ぎないからです。 |
|
|
そう考えると現金も相対的なものでしかありませんが、株券などと違って、価値を量る尺度と一体 |
|
|
になっています。つまり、10万円はいつまでも10万円です。それは、円を基準にして記録・集計を |
|
|
行っているからです。これがドルを基準に記録・集計を行っているとすると、1万円札の価値は、 |
|
|
為替によって変動することになります。 |
|
|
|
また、ここでは、家賃や電話代の支払先を、まとめて「費用」容器にしています。ここは細分化しても |
|
よいのですが、ここでは一括して費用容器にしています。細分化した場合、家賃容器や通信費容器 |
|
にすることはあっても、丸不動産容器やNTT容器にすることはありません。どこに払ったかよりも |
|
|
どういうい名目で使ったかを集計するからです。 |
|
|
同じように、借入も資本も収益も、まとめてあります。 |
|
|
|
これはどのように集計されるかというと、Fromにあるものはマイナス、Toにあるものはプラスという形 |
|
で集計します。 |
|
|
上記の場合、初期残高が0だとすると、 |
|
|
|
資本 |
-150,000 |
|
|
普通預金 |
90,000 |
|
|
費用 |
70,000 |
|
|
現金 |
50,000 |
|
|
VIZAカード |
-10,000 |
|
|
備品 |
250,000 |
|
|
収益 |
-100,000 |
|
|
借入 |
-300,000 |
|
|
売掛金 |
100,000 |
|
|
|
|
|
マイナスなのは、他人様から引っ張ってきたお金です。つまり、他人様の財布の勘定を表しています。 |
|
資本や収益については、マイナスを補填する必要がありませんが、借入、VIZAカード(クレジット、掛け) |
|
については、後でお金を補充して0に持っていく必要があります。 |
|
|
費用も他人様の財布を表しています。なので、これは自分の持ち物=資産ではありません。 |
|
|
|
これで、だいぶ整理されてきました。 |
|
|
しかし、まだ足りません。それは、 |
|
|
・容器間の移動が一対一になっている。 |
|
|
ということです。 |
|
|
|
例えば、100,000円の商品を売り上げました。そのとき、60,000円は現金で、残り40,000円はつけで |
|
となると、上の表では足りません。次のようにします。(Toを借方、Fromを貸方に呼び変えます。) |
|
|
*なお、借方、貸方の言葉自体には、由来はありますが意味はありません。仕訳の右に書くものが |
|
|
貸方、左に書くのが借方です。ついでに今まで容器といっていたものを勘定科目と呼び変えます。 |
|
|
強引ですが、単なる言葉です。(^^; |
|
|
|
|
|
日付 |
内容 |
相手 |
To(借方) |
金額 |
From(貸方) |
金額 |
|
|
2006/5/1 |
先月から繰越 |
|
普通預金 |
\50,000 |
資本 |
\50,000 |
|
|
2006/5/2 |
仕送り |
親 |
普通預金 |
\100,000 |
資本 |
\100,000 |
|
|
2006/5/3 |
家賃 |
丸不動産 |
費用 |
\60,000 |
普通預金 |
\60,000 |
|
|
2006/5/4 |
二輪車売却 |
丸オート |
現金 |
\150,000 |
備品 |
\150,000 |
|
|
2006/5/5 |
電話代 |
NTT |
費用 |
\10,000 |
VIZAカード |
\10,000 |
|
|
2006/5/6 |
アルバイト代 |
MAC |
現金 |
\100,000 |
収益 |
\100,000 |
|
|
2006/5/7 |
消費者金融 |
アイコム |
現金 |
\300,000 |
借入 |
\300,000 |
|
|
2006/5/8 |
自動車購入 |
伐オート |
備品 |
\500,000 |
現金 |
\500,000 |
|
|
2006/5/9 |
PC売却 |
友人 |
備品 |
\100,000 |
売掛金 |
\100,000 |
|
|
2006/5/9 |
商品売却 |
客 |
現金 |
\60,000 |
収益 |
\100,000 |
|
|
|
|
|
売掛金 |
\40,000 |
|
|
|
|
|
|
|
最後の取引では二行使っています。 |
|
|
|
|
最後の取引のような取引があるために、他の取引もすべて金額を両方に書かなければなりません。 |
|
これは非常に冗長に思えるかもしれませんが、これが複式簿記の仕訳のやり方です。 |
|
|
|
|
|
実際に分けることで利点もあります。 |
|
|
|
|
それは、 |
|
|
|
|
・別々に切り離して集計できる |
|
|
|
|
という点です。特に紙(伝票)を使って記入をしていた場合は、右と左で切り離して、科目ごとに集めて |
|
集計すると便利です。 |
|
|
|
|
|
|
|
しかし、今はコンピュータでやってしまえば、別に二度も入力する必要はないでしょう。 |
|
|
会計ソフトを使ったことがありませんが、最後のケースを除いて、PC上で伝票を入力する場合、1回 |
|
だけでいいと思います。 |
|
|
|
|
|
|
|
とはいえ、このように両方に書くので、複式簿記というわけです。 |
|
|
簿記の本には「取引には両面がある」なんて説明しているけど、お金(価値)が一方からもう一方に |
|
移動しているのだから、両面があるのは当たり前のことです。 |
|
|
|
|
|
そして移動の方向は、常に右(貸方)から左(借方)です。 |
|
|
しばしば左から右に方向を考えた方が分かりやすい場合もありますが(特に振替の場合)、実体としては |
|
右から左です。 |
|
|
|
|
|
|
|
*振替とは、勘定科目を別の勘定科目に変更することです。これはあとで説明します。 |
|
|
|
|
|
先ほど、To、Fromで集計したとき、資本、借入、収益がマイナスになりました。 |
|
|
これはFrom(貸方)にあるものをマイナスで計算していたからです。 |
|
|
しかし、複式簿記では、基本的にマイナスは使いません。 |
|
|
借方、貸方を集計し、多いほうから少ない方を引いて、残高を多い方に記載します。 |
|
|
先ほどの例では次のようになります。 |
|
|
|
|
|
|
|
借方 |
貸方 |
|
|
|
|
資本 |
|
150,000 |
|
|
普通預金 |
90,000 |
|
|
費用 |
70,000 |
|
|
現金 |
50,000 |
|
|
VIZAカード |
|
10,000 |
|
|
備品 |
250,000 |
|
|
収益 |
|
100,000 |
|
|
借入 |
|
300,000 |
|
|
売掛金 |
100,000 |
|
|
|
合計 |
560,000 |
560,000 |
|
|
|
|
|
借金などはマイナスで表現した方が実態を表しているように見えますが、言葉に出す場合はプラスで |
|
表現した方がいいでしょう。 |
|
|
|
|
|
|
|
借方と貸方の合計は一致します。これがバランスシートと言われるゆえんですがFromとToに同金額を |
|
書いたのだから当然です。 |
|
|
|
|
|
|
|
トータルすると、 |
|
|
|
|
貸方には、資本、負債(買掛金、借入等)、収益が来て、 |
|
|
借方には、資産、費用が来ます。 |
|
|
|
|
そして貸借対照表と損益計算書を導き出すことになります。 |
|
|
|
|
|
資産 |
負債 |
|
|
|
|
資本 |
貸借対照表 |
|
|
|
|
|
|
費用 |
収益 |
損益計算書 |
|
|
|
|
|
|
|
|
●簿記は魔法? |
|
|
複式簿記は、一見不思議なもので魔法のようです。 |
|
|
その魅力に取り付かれて、会計学の世界に入っていく人もいます。 |
|
|
ゲーテは、簿記こそ人間の立派な発明の一つだといっています。 |
|
|
私はそうは思いませんが。 |
|
|
|
ある手順に従っていたらあら不思議、貸借対照表と損益計算書が |
|
|
できてしまった! |
|
|
|
しかしこれは不思議でも何でもありません。 |
|
|
次のような魔法の公式みたいなものです。 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
貸借対照表と損益計算書を足したものを算出するようにすると |
|
|
借方・貸方の記述の場所が必然的に決まっていきます。 |
|
|
それに従って記述していたら、貸借対照表と損益計算書が算出されるのは当然です。 |
|
|
|
●容器で考える(もう一度) |
|
|
|
|
|
しばしば借方・貸方に記入していて混乱するのは、 |
|
|
あたかも借方・貸方両方のお金が実在しているかのように見える点です。 |
|
|
単純に箱で説明している本がありますが、この点危険があります。 |
|
|
|
例えば、1000円の売上があった場合、 |
|
|
|
借方 |
|
貸方 |
|
|
現金 |
1000円 |
収益 |
1000円 |
|
|
|
と仕訳します。こうするとあたかも収益の箱に1000円入っていて |
|
|
現金の箱にも1000円入っているように見えます。 |
|
|
しかし物理的には現金は1000円しかありません。 |
|
|
収益の1000円と現金の1000円は別物ではありません。 |
|
|
|
一方、資産を購入した場合、例えば |
|
|
|
借方 |
|
貸方 |
|
|
備品 |
100,000円 |
現金 |
100,000円 |
|
|
|
とすると、物理的に現金が備品に入れ替わった形で |
|
|
直観的にわかりやすいのです。 |
|
|
ところが、収益や費用といったものは内容を表しているだけなので |
|
|
これだと直観的にわかりにくいのです。 |
|
|
|
どうすれば、目に見える形でわかりやすくなるのでしょうか。 |
|
|
やはり箱を用意します。 |
|
|
そしてそれぞれの箱の中身を移動させるのです。 |
|
|
|
私は、簿記を知らない頃、家計簿のアプリケーションを作ったのですが、 |
|
|
入出金を管理するだけではなく、金の存在がどこにあるのか、財布か |
|
|
銀行口座なのかわかるように、容器マスターを導入しました。 |
|
|
|
そして、この容器間の移動を、「移動」と定義しました。 |
|
|
|
例えば、銀行からお金を下ろす場合は以下のようになります。 |
|
|
入出金区分 |
From |
To |
金額 |
内訳 |
取引先 |
|
|
移動 |
みずぽ |
財布 |
10,000 |
引出 |
|
|
|
この結果は、 |
|
|
みずぽ |
-10,000 |
|
|
財布 |
+10,000 |
|
|
となります。 |
|
|
|
出金の場合であれば、 |
|
|
出金 |
財布 |
|
3,000 |
米 |
東友 |
|
|
|
入金の場合であれば、 |
|
|
入金 |
|
みずぽ |
100,000 |
給与 |
X社 |
|
|
|
|
|
としました。こうすると、どの容器にいくら残っているかがすぐにわかります。 |
|
|
この容器の考え方はクレジットカードにも適用しました。 |
|
|
|
|
|
出金 |
Visa |
|
1,000 |
食事 |
和寇 |
|
|
移動 |
みずぽ |
Visa |
1,000 |
引落 |
|
|
|
|
|
|
ローンカードの場合も同様にできます。 |
|
|
|
|
出金した段階では残高はマイナスになります。これが借金状態です。 |
|
|
そして、他の容器から移すことでマイナスを打ち消します。 |
|
|
|
※この出金・入金・移動の概念は、出金伝票・入金伝票・振替伝票に |
|
|
一部対応します。ただし、伝票の入金・出金は現金だけで、それ以外は |
|
|
振替伝票なので必ずしも一致はしません。 |
|
|
|
この考え方を発展させて、すべての取引を容器間の移動にします。 |
|
|
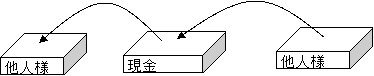
出金先の容器は、「他人様」 |
|
|
入金元の容器も、「他人様」 |
|
|
|
移動 |
財布 |
他人様 |
3,000 |
米 |
東友 |
|
|
移動 |
他人様 |
みずぽ |
100,000 |
給与 |
X社 |
|
|
移動 |
Visa |
他人様 |
1,000 |
食事 |
和寇 |
|
|
移動 |
みずぽ |
Visa |
1,000 |
引落 |
|
|
|
|
米の支払いの3,000円は、他人様の容器に移動したと考えます。 |
|
|
|
入金の100,000円は、他人様の容器から移動したと考えます。 |
|
|
|
備品を購入した場合は、 |
|
|
移動 |
財布 |
備品 |
10,000 |
事務机 |
東友 |
|
|
となります。 |
|
|
この場合、正確には財布から他人様(お店)の容器に、10000円が |
|
|
移動し、備品が自分のところにやってきたのですが、 |
|
|
財布の中の10,000円が、備品容器へ移動したと考えます。 |
|
|
|
移動するのは、お金そのものではなく、お金同等の価値が移動したと |
|
|
考えます。実際には価値は目減りしているものの、買った時点では、 |
|
|
購入額同等の価値があると考えるのです。 |
|
|
|
これは価値が変化しない有価証券を購入したときのことを考えると |
|
|
よくわかります。 |
|
|
財布 |
-100,000 |
|
|
有価証券 |
+100,000 |
|
|
とします。 |
|
|
|
目減りするものについては、あとで価値減少分を差し引きます。 |
|
|
この場合も他人様の容器へ価値が移動することになるのですが、 |
|
|
この他人様はどこか特定の他人ではなく、虚空の他人様ということ |
|
|
になるでしょうか。虚空の他人様とは変かもしれませんが、文字通り価値が目減りしたのですから、 |
|
物理的に見ても価値は虚空へ消えていることになります。 |
|
|
現金の紛失と同じようなものです。 |
|
|
|
こうしてみると貸方に書かれる負債、資本、収益、いずれも他人様の容器から、自分の |
|
|
容器に価値が移動していることになります。個人企業の場合、資本は自分が出したもの |
|
|
ですが、その場合でも個人企業と自分とは別物と考えます。 |
|
|
|
他人様 |
-100,000 |
|
|
現金 |
+100,000 |
|
|
|
一方、借方に書かれる費用は自分の容器から他人様の容器へ移動していること |
|
|
になります。 |
|
|
現金 |
-100,000 |
|
|
他人様 |
+100,000 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
こうしてみると、簿記に記帳する必要のあるすべては、容器の間での価値の移動 |
|
|
ということになるのです。 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
費用、資本、借入、収益の容器は他人様の容器です。 |
|
|
費用は水道光熱費、給料、売上原価、減価償却費など、もう少し細分化します。 |
|
|
借入は、借入、買掛金、未払金、支払手形などに細分化されます。 |
|
|
他人様の容器は、特定のだれだれとは明記しません。 |
|
|
また、その容器は、あくまでも私に対しての取引の容器であって、 |
|
|
その残高は、私に対しての取引の残高です。 |
|
|
|
これらの容器間で移動があり、それぞれの容器単体では、プラスマイナスで取引 |
|
|
が記録され、そのトータルで残高が決まります。 |
|
|
|
この取引を記録する際、 |
|
|
現金 |
-100,000 |
|
|
水道光熱費 |
+100,000 |
|
|
と記載するのではなく、マイナスのものは右側に持ってきて、 |
|
|
マイナス記号を使わないように記録します。 |
|
|
ここがポイントです。 |
|
|
|
水道光熱費 |
10,000 |
現金 |
10,000 |
|
|
|
つまり、右辺に書かれたものは実際には、プラスではなくマイナスを意味しています。 |
|
|
合計残高を出したときに、借入100,000となったとき、借入の容器はマイナスになって |
|
|
います。ただ合計残高も右辺に置いているので、プラスで表現します。 |
|
|
|
そして、移動の方向は必ず右から左です。 |
|
|
例えば、買掛金を支払手形に振替える場合も、右から左です。 |
|
|
|
買掛金 |
100,000 |
支払手形 |
100,000 |
|
|
|
支払手形の容器がマイナスになって、買掛金にプラスが加算されるのです。 |
|
|
言葉上では、買掛金を支払手形に振替えたのだから、この場合の方向は、 |
|
|
左から右じゃないかと思うかもしれません。もしマイナスが移動したと考える |
|
|
ならば、左から右に移動したと考えても構いません。 |
|
|
|
このように容器の移動で考えると、別に覚えなければならないことはこの方向性 |
|
|
だけで、あとは要りません。資産の増大は左で、減少は右でなどと丸暗記する必要は |
|
|
ありません。 |
|
|
|
●特殊なケース |
|
|
|
払い戻し・値引き |
|
|
現金 |
1,000 |
水道光熱費 |
1,000 |
|
|
|
1000円多く払いすぎていたので戻ってきた場合。 |
|
|
他社様の容器から現金の容器に、お金が移動します。 |
|
|
|
返品された |
|
|
売上 |
1,000 |
現金 |
1,000 |
|
|
|
|
|
|
|
返品した |
|
|
現金 |
1,000 |
仕入 |
1,000 |
|
|
|
|
|
|
|
これは打消しというふうに考えることもできますし、他人様との間で、現金が移動した |
|
|
と考えてもいいでしょう。 |
|
|
|
|
|
|
|
|
|
|